德銀稱馬斯克
算力越緊越賺錢
美國中期選舉後,市場開始關注馬斯克旗下 SpaceX 會否面對政治報復。德意志銀行最新報告認為,外界對這類風險的疑慮可能過度放大。該行指出,SpaceX 核心業務合約主要由聯邦行政機構簽訂,國會直接干預空間有限,加上多數業務領域缺乏可替代供應商,即使當局對 AI 數據中心加強監管,亦未必構成利空,甚至可能因整體算力供給受限,反而提高公司定價能力。
德銀分析師 Edison Yu 於 11 月 6 日發布報告,系統梳理選舉後 SpaceX 的政治風險,並維持買入評級,目標價 250 美元。對比該股約 134 美元的近期收市價,目標價仍意味可觀上升空間。報告指馬斯克過去大力支持共和黨,令市場擔憂政黨輪替後 SpaceX 會成為「秋後算賬」對象,但從業務結構看,風險並未如市場想像般嚴重。
報告強調,火箭發射及衛星通信等核心業務,主要與 NASA、美國太空軍等聯邦行政機構簽約,執行與監管權限多掌握在行政部門,國會直接干預合約的渠道極為有限。更關鍵的是,多個領域目前並無可與 SpaceX 匹敵的替代供應商。報告以「星盾」(Starshield)在烏克蘭的應用為例指出,若國會試圖削減相關預算,最終損害的可能是美國自身利益。
德銀認為,近期最值得關注的變數,是得克薩斯州候任州長對 AI 數據中心的強硬態度。對方曾公開主張,在建立完善保護規範前應暫停相關建設。德銀研判這更可能意味審查門檻提高,而非全面禁止。由於 SpaceX 預計 2027 年部署的 8 至 10 吉瓦算力,大部分位於得州以外,短期對整體估算衝擊有限;2028 年以後擴張則仍有變數,路易斯安那州等地區或成替代選項。若監管趨嚴,該州新增算力建設成本亦可能超過每瓦 35 美元。
報告提出反向邏輯:若得州政策令美國整體 AI 數據中心擴張放緩,SpaceX 反而可能受惠。公司在算力建設速度與成本控制上已優於競爭對手,與新雲端客戶的合約更設有 90 天取消條款,可在現貨價格急升時捕捉上行空間。德銀指,若行業供給受限,SpaceX 有能力在未來數年大幅提高定價,推動收入與 EBITDA,同時壓低資本開支。報告形容這是「奇特的動態」——基本面或因供給受限而改善,投資者卻可能因此給予較低的 AI 估值倍數。
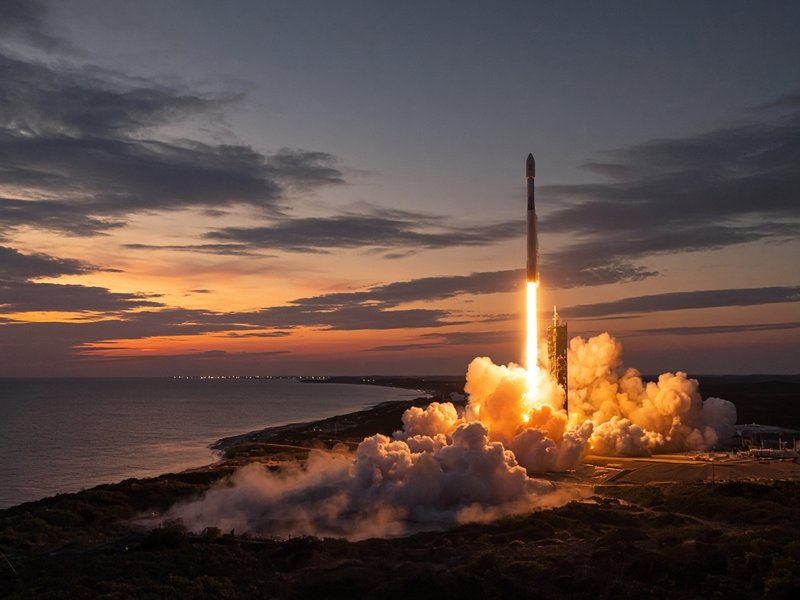
至於 SpaceX 與特斯拉潛在合併,德銀指國會無權直接否決,反壟斷審查由聯邦貿易委員會及司法部負責,惟聽證會仍可能拖延進程。面對得州政策不確定性,馬斯克近期亦表示「太空中的數據中心現在看起來相當有吸引力」,令軌道數據中心再次進入市場視野。火箭發射許可及公共安全監管屬聯邦航空管理局職權,得州州長無法直接干預,但仍可能透過土地、州級許可及激勵政策製造摩擦。