股價腰斬仍喊 5000 億
投資人怎麼看
11 月 5 日美股大幅回調,特斯拉單日跌約 11%,SpaceX 亦急挫逾 9%,股價跌穿 IPO 價 135 美元,一度見約 123.62 美元,較高峰累計回落約 45%,市值約 1.68 萬億美元。市場情緒驟冷之際,馬斯克卻在《巴倫》專訪中拋出更猛預測:到 2027 年 12 月,SpaceX 年化收入有望達 5000 億美元,甚至挑戰 1 萬億美元——這是他的個人判斷,而非公司官方指引。
對照現況,挑戰極其嚴峻。SpaceX 第三季收入約 146 億美元,年化約 584 億美元;若要在一年多時間達到 5000 億年化規模,等於需要再擴張逾 8 倍。樂觀者視之為長期願景,審慎者則質疑估值已把高速增長提前計入。股價腰斬與收入喊單之間的落差,令投資者重新審視:這輪回調,究竟是情緒出清,還是基本面裂縫?
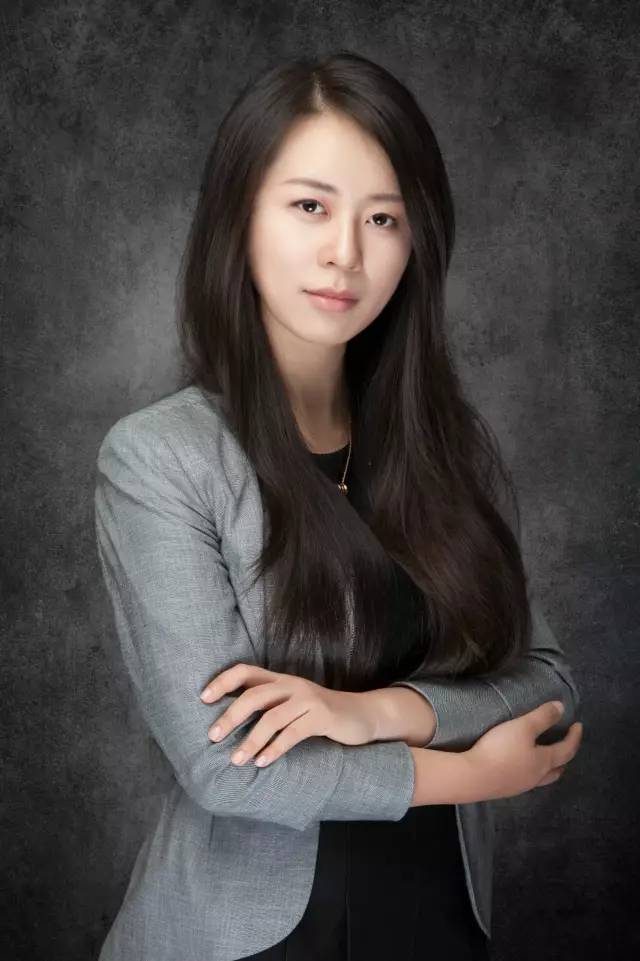
Fusion Fund 創始合夥人、SpaceX 早期投資人張璐接受訪問時指出,經過大幅上漲後出現回調並不令人意外,宏觀環境、鎖定期解禁等因素都可能放大波動;她強調,目前看不到公司基本面被打破的跡象。她約在 2017 年入局,當時外界仍嘲諷 SpaceX 是「煙花公司」,她卻已把 Starlink 視為潛在的「太空版 AWS」——以軌道基礎設施承載通信與算力服務。
張璐把目光放在三個方向。其一是 Starship:第 14 次飛行已進入軌道並部署 26 顆 Starlink 衛星,但仍需更多飛行數據,才能證明可例行化營運。其二是 Starlink:在軌衛星已逾 1 萬顆、用戶突破 1000 萬;第三季 Starlink 收入或達約 50 億美元,並與 Starship 降本形成協同。其三是太空算力與 AI 基礎設施:仍處早期,惟地面 AI 算力需求強勁,公司亦積極布局與 Google 等雲端合作。
她承認,當前估值已大幅反映高速增長假設,市場對需求並不悲觀,但資本開支與研發壓力同樣沉重。火箭發射與 Starlink 業務高度綁定,難以用單一分部估值拆解;再加上約 20% 收入來自美國政府(2025 年估計),Starlink 客戶結構約為 60% 消費端、40% 企業與政府,任何政策或合約節奏變化,都會牽動市場定價。
馬斯克的「5000 億」口號,像是在股價寒冬裡點燃一把火:若星鏈與星艦真正把成本曲線打穿,太空基建或成為下一代雲端;若進度落後、資本開支失控,則現價仍可能高估。對早期投資人而言,回調是噪音;對追高者而言,卻是壓力測試。投資人要問的不是口號有多響,而是 Starship 能否常態飛行、Starlink 現金流能否覆蓋龐大研發——腰斬之後,誰還敢、又憑什麼繼續長線押注?